


Kyash(キャッシュ)- チャージで使えるVisaカード
3.23.08K レビュー
アプリの仕様
- バージョン
- 12.15.0
- 更新日
- ライセンス
- Free
- ダウンロード数
- 1,000,000+
- デベロッパー
- Kyash Inc.
- カテゴリ
- ファイナンス
- プラットフォーム
- Android, iOS
スクリーンショット
 分析者 AppCompare
スマホで支払いをまとめたいけれど、クレジットカードを増やすことには少し抵抗がある。そんな人にとって、Kyash(キャッシュ)は検討しやすいウォレットアプリです。私は実際に、残高を用意してVisaカードとして使う流れ、利用履歴の見やすさ、後払いの選択肢、共有口座の扱いやすさを中心に確認しました。単なる決済アプリというより、お金を入れる、使う、あとから確認する作業を一つに寄せる道具という印象です。
一方で、すべての人に向くわけではありません。現金中心の生活を変えたくない人、銀行口座やカードの管理を一つの金融サービスに集約したい人、ポイントや特典を最優先する人は、別の選択肢のほうが納得しやすい場合があります。この記事では、Kyash Inc.が提供するこのファイナンスアプリを、日常の支払いにどう組み込めるかという視点で判断していきます。
使い始める前に見るべき判断基準
Kyashを使うか考えるとき、私がまず見てほしいのは、支払い手段を足すことで管理が楽になるのか、それとも確認の手間が増えるのかという点です。特に、残高払いと後払いを自分の中で分けて把握できるかは、長く使ううえで大切な判断材料になります。次は、日々のどんな支出ならこの仕組みが役立つのかを具体的に見ていきます。
まず確認したいのは「支払いを分けて管理したいか」
Kyashの良さは、財布の中身をそのまま置き換えることではなく、用途ごとに支出を見やすくできる点にあります。普段使いのカード、ネットショッピング用の支払い手段、家族や友人との共同出費などを、頭の中だけで管理している人ほど便利さを感じやすいでしょう。
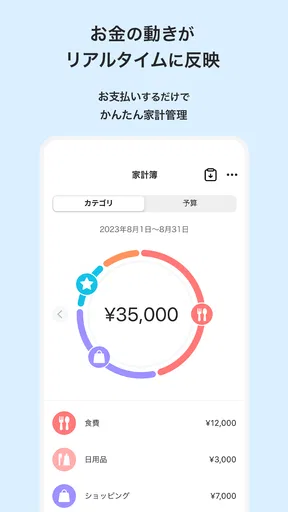
私はアプリを評価するとき、支払いができるかだけでなく、使ったあとに「何にいくら使ったか」を振り返れるかを重視します。Kyashはスマホでチャージ、決済、管理まで行う設計なので、財布からレシートを出して家計簿へ転記する流れよりも、日々の確認を続けやすいタイプです。
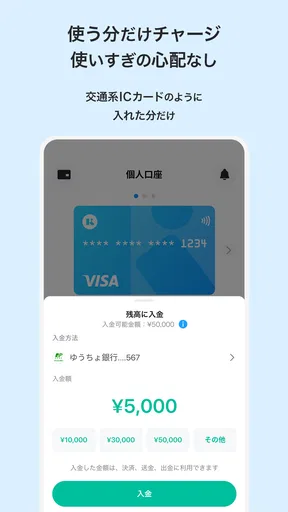
ただし、残高を先に用意するプリペイド型の使い方では、チャージという一手間が発生します。買い物の直前に残高不足へ気づくと、支払いのテンポが崩れることもあります。ここを面倒と感じるか、使いすぎを抑える仕組みと感じるかで評価は大きく変わります。
プリペイド、Visaカード、後払いをどう使い分けるか
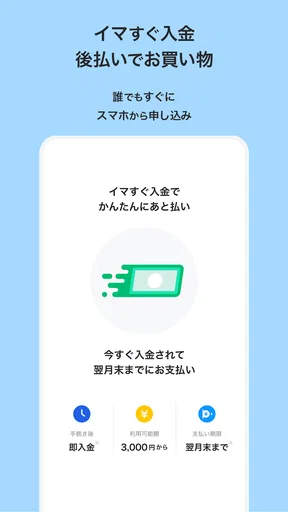
このアプリは、残高を入れて使うプリペイドの考え方だけでなく、Visaカードとしての支払いと後払いにも対応しています。私はこの幅を便利だと感じました。普段は使う分だけチャージし、急な出費や残高をすぐ動かせない場面では別の支払い方法を検討できます。
選ぶ前に読んでおきたい記事

Tile Explorerは中断や通信断からどこまで戻れるか

Uber Eatsの価値は料理選びから「待ち時間の見える化」へ

テレビのリモコンが見つからない夜に、スマホが頼れる一台になる理由

8 Ball Poolへ移る価値はあるか 狙いと手球の位置を読む対戦の魅力

Family Spaceの位置共有は、家族の連絡をどう穏やかにするか

キャンディークラッシュは失敗しても戻れるか あと一手の判断と中断時の注意点
とはいえ、選択肢が多いことは、管理を雑にすると逆に分かりにくくなるという意味でもあります。プリペイドの残高と後払いの利用分を同じ感覚で扱うと、今すぐ使えるお金と、あとで支払う金額を混同しやすくなります。私は、日常の少額支出は残高方式、まとまった支出は支払予定を必ず確認する、というように自分の中で役割を決めておくのが安全だと思います。
自分だけでなく、共有支出にも使うか
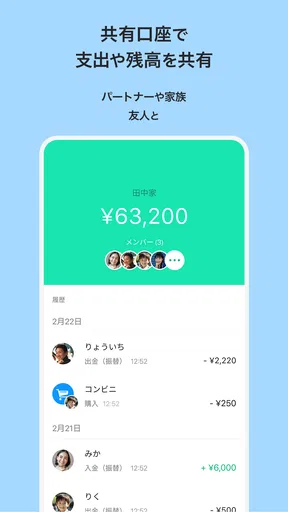
共有口座機能があるため、家族や同居人、旅行仲間とのお金を分けて扱いたい人にも候補になります。たとえば、日用品や共同の食材を一人が立て替え続けると、精算のたびに細かい計算が必要です。共有用の資金をあらかじめ分けておけば、個人のお金と共同費を混ぜにくくなります。
ここで重要なのは、共有機能を使えば人間関係のルールまで自動で整うわけではないことです。誰がいくら入れるのか、何に使ってよいのか、残った分をどうするのかは、利用者同士で決める必要があります。機能を作っただけで家計管理が完成するのではなく、運用ルールを簡単に決められるグループほど相性が良い機能です。
対応環境と安心して使える条件
対象年齢は三歳以上で、価格は無料です。Androidでは七・一以上が必要で、現在のバージョンは一二・一五・〇です。スマホを財布代わりにしたい人にとって、導入費用がかからないことは試しやすさにつながります。
ただ、無料で始められることと、使い続ける上で手間がないことは別です。私は最初から大きな金額を移すのではなく、少額でチャージと支払いの流れを試すことを勧めます。自分の端末で操作しやすいか、残高確認の習慣を作れるか、支払い後の記録を確認しやすいかを見てから、利用範囲を広げるほうが安心です。
実際に使って分かった、このアプリが強い場面
私が便利さを感じやすいのは、毎日の小さな買い物や、あとで精算が必要になる共同出費を、普段の口座やカードの支払いから切り分けたい場面です。使い道を絞れば、履歴は単なる記録ではなく、次にいくら用意するかを考える手がかりになります。ここでは、そうした使い方が続けやすい条件と、別の方法を選んだほうがよい場合を掘り下げます。
使う金額に枠を作りやすい
クレジットカードは支払いがスムーズな反面、利用額が積み上がっている感覚を持ちにくいことがあります。Kyashをプリペイド中心で使えば、先に入れた金額を目安にできるため、使いすぎを抑えたい人には分かりやすい仕組みです。
私なら、外食や趣味など月ごとに上限を決めたい支出に使います。生活費全体を無理に移すのではなく、管理したい費目だけを分けるのがコツです。これなら、残高が減ったときに「今月はもう少し控えよう」と判断しやすく、銀行口座の残高と日常の自由費を混ぜずに済みます。
ネット利用と実店舗利用を一つの流れで見直せる
Visaカードとして使えるため、実店舗だけでなくオンラインでの支払いにも組み込みやすいのが魅力です。ネット通販専用の支払い手段として使い、必要な金額だけを用意する使い方なら、普段の口座やメインカードから距離を置きながら買い物できます。
ここでの実用的なポイントは、カードを増やすこと自体を目的にしないことです。支払い先が増えるほど、どのサービスから引き落とされるのかを確認する作業も増えます。Kyashを使うなら、ネット購入、サブスクリプション、日常の買い物など、どの用途を担当させるかを先に決めておくと、管理画面の履歴が役立つ情報になります。
利用履歴を「反省」ではなく「次の予算作り」に使える
ウォレットアプリは、支払いを済ませる場所としてだけでなく、次のチャージ額を決めるための記録として使うと価値が上がります。私は数日分の履歴を見て、予定していた支出と衝動的な支出を分けて考える使い方が合っていると感じました。
たとえば、毎日の飲み物や移動中の小さな買い物は、一回ごとの金額が大きくなくても回数が増えがちです。履歴をまとめて確認すると、月末に理由の分からない残高不足になる原因を見つけやすくなります。これは、単に現金を使うだけでは得にくい気づきです。
共有口座は立て替え問題を減らすために使う
共有口座機能は、家族や友人と完全に一体化した家計を作るためというより、特定の共同支出を切り出すために使うと分かりやすいです。旅行の食事代、共同で購入する消耗品、イベントの準備費など、期間と目的がはっきりしている出費に向いています。
私なら、まず共有する目的を一つに絞ります。複数の用途を一つの残高に入れると、誰の支出なのかが曖昧になりやすいからです。目的別に分けて運用できる範囲で整理すれば、後から精算するときの説明も簡単になります。逆に、参加者が多く、支出の承認や細かな帳簿が必要なグループでは、専用の家計管理サービスのほうが適しているでしょう。
後払いは便利だが、使う場面を限定したい
後払いに対応している点は、プリペイドだけでは不便な場面を補えます。残高を毎回確認する余裕がないときや、支払いを後日にまとめたいときには選択肢になります。
ただし、私は後払いを常用するより、例外的な手段として扱うほうが良いと考えます。プリペイドの「今ある範囲で使う」という分かりやすさが、後払いを混ぜることで薄れるためです。後払いを使った日は、利用額を別にメモするか、次の支払い予定として確認する習慣を持つと、残高と請求の取り違えを防ぎやすくなります。
評価と利用規模から見える、向き不向き
Kyashは一〇〇万回以上インストールされており、平均評価は三・二です。一定の利用者に選ばれている一方、誰が使っても同じように満足するタイプではないことも読み取れます。私はこの評価を、機能の有無だけでなく、チャージや支払い方法の選択を自分で管理できるかが満足度を左右するアプリだと受け止めました。
操作を覚えること自体が苦手な人には、現金や一枚のクレジットカードのほうが分かりやすいかもしれません。反対に、支出を用途で分けたい人、スマホで残高を確認する習慣がある人、共同費を整理したい人には、評価の数字だけでは見えにくい実用性があります。
普段の一日で使うなら、こう組み込む
現実的な使い方として、私は「平日の小さな支出用」として始めるのが良いと思います。朝の飲み物、昼食、帰宅途中の買い物をKyashに寄せ、週末に履歴を確認します。最初から家賃や大きな固定費まで移すのではなく、動きが読みやすい範囲で試す方法です。
ある週に、昼食の予定外の追加や帰宅途中の買い物が続いたとします。そのとき残高の減り方を見れば、翌週のチャージ額を調整できます。クレジットカードの明細を月末に見るより早く、使い方の偏りに気づけるのがこの運用の利点です。
ただし、残高を確認せずに使い続けるなら、この方法は機能しません。スマホ決済は便利なぶん、財布の厚みや現金の減り方のような物理的なブレーキがありません。アプリを開くタイミングを、週末や給料日前など自分の生活に合わせて決めることが、意外に重要です。
通常のクレジットカードや銀行系サービスとの違い
通常のクレジットカードは、支払いを後にまとめられることや、長年使い慣れた明細管理を重視する人に向きます。銀行系の決済サービスは、口座残高や振込、預金管理まで一つの場所で見たい人に便利です。現金は、対応状況や操作を気にせず、使った金額をその場で完結させられます。
Kyashはその中間に位置します。銀行口座そのものを中心にするのではなく、スマホ上のウォレットとVisaカード、プリペイド、後払いを組み合わせて使うサービスです。だからこそ、メインの金融サービスを置き換えるより、特定の支出を切り出す補助役として考えると強みがはっきりします。
ポイント還元や特典だけを基準にするなら、別のカードや決済アプリを選ぶほうが良い可能性があります。Kyashを選ぶ理由は、特典の多さではなく、支出を分けて見やすくすること、そして共有費を扱いやすくすることにあります。
乗り換え前に考えたい手間
新しい支払い手段へ移るときの負担は、インストールそのものより、登録先の変更と習慣の作り直しです。ネット通販や定期的な支払いに新しいカードを使うなら、どのサービスを移すのかを一覧にしておくと、更新漏れを防げます。
私は、最初に一つの用途だけを移し、数日使ってから次へ進む方法を勧めます。いきなり複数の支払いを変更すると、残高不足や支払い先の混乱が起きたとき、原因を特定しにくくなります。プリペイド中心で使う場合は、チャージのタイミングも決めておくと、毎回の判断が減ります。
共有口座を始める場合は、参加者全員が同じ使い方を理解しているかも大切です。誰かが個人の支出に使い、別の人が共同費だけに使うと、履歴を見たときに話が合わなくなります。開始前に目的、入金方法、精算のタイミングを短く決めておくことが、機能を活かす近道です。
このアプリを避けたほうがよい人
Kyashを選ばないほうが良いのは、支払い方法を増やすこと自体がストレスになる人です。今のカードや銀行アプリで支出を十分に管理できているなら、ウォレットを追加しても作業が増えるだけかもしれません。
また、後払いを使うと予算を超えやすい人にも慎重さが必要です。プリペイドの管理を目的に始めても、後払いを中心にすると、サービスを選んだ理由と実際の使い方がずれてしまいます。自分で利用上限を決められないなら、現金や残高が目に見える方法のほうが安全です。
反対に、家族や友人との共同費を毎回立て替えている人、用途別に支出を分けたい人、ネットと実店舗の支払いをスマホでまとめたい人には、試す価値があります。無料で始められるので、少額・限定用途から相性を確認しやすいのも利点です。
私の結論とおすすめの始め方
私の結論は、Kyashは「すべての金融機能を一つに集めるアプリ」ではなく、「使うお金を目的別に分けて、スマホで追いかけるためのウォレット」として評価するのが正確だということです。プリペイドの予算管理、Visaカードとしての利用、必要に応じた後払い、共有口座という組み合わせは、使い方を決めた人ほど便利になります。
始めるなら、まず少額をチャージし、日常の一つの用途だけで使ってください。支払い後に履歴を確認し、残高方式が自分に合うか、後払いを使わずに運用できるかを見ます。その後、必要ならネット利用や共有費へ広げるのが無理のない順番です。
スマホで支出を細かく把握したい人には、私は友人に勧められます。ただし、特典や銀行機能を最優先する人、支払い管理を増やしたくない人には、今使っている方法を続けるほうが良いでしょう。Kyashの価値は、導入するだけで生まれるものではありません。自分の支出をどこで区切り、どの支払い方法を使うかを決めたときに、初めて実用的な財布になります。
メリット
- Visa加盟店やオンラインショップで幅広く利用できる
- スマホだけでカード発行や利用管理を始められる
- 利用履歴をアプリで確認しやすく家計管理に役立つ
- 友人への送金や割り勘の精算をスムーズに行える
- リアルカードとバーチャルカードを用途で使い分けられる
デメリット
- チャージ方法によっては手数料や利用条件が発生する
- 残高不足になると決済できず事前チャージが必要
- 一部の店舗やサービスでは利用できない場合がある
- 本人確認の状況によって利用できる機能が異なる
- 現金化や後払い目的のカードとしては使えない
Kyash(キャッシュ)- チャージで使えるVisaカードに関するよくある質問
Kyash(キャッシュ)とはどのようなサービスですか?
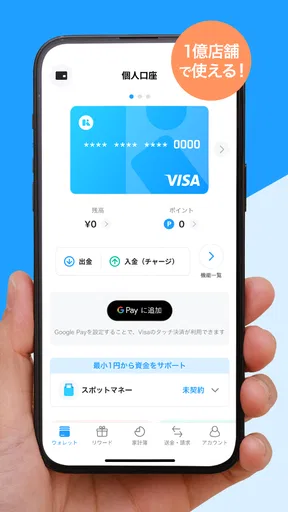
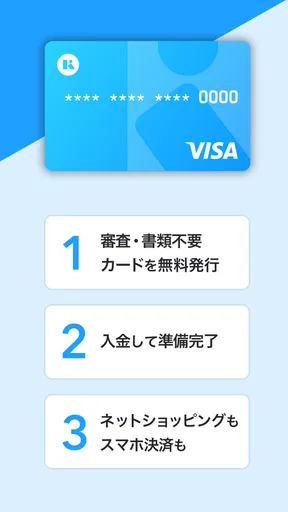
Kyashは、スマートフォンで発行・管理できるVisaブランドの決済サービスです。バーチャルカードや、用途に応じてリアルカードを利用でき、チャージした残高の範囲内で買い物をします。アプリでは利用履歴や残高を確認しやすく、現金を直接持ち歩きたくない人や、支出を把握しながら使いたい人に向いています。
Kyashへのチャージ方法には何がありますか?
Kyashでは、登録した銀行口座や対応する入金方法などを使って残高をチャージできます。利用できる方法、手数料、最低入金額、反映時間は変更される場合があるため、申し込み前にアプリ内の最新情報を確認してください。チャージ後はVisa加盟店で利用できますが、残高不足にならないよう、決済前に金額を確認することが大切です。
Kyashは実店舗とオンラインショップの両方で使えますか?
Visa加盟店であれば、オンライン決済を中心に幅広く利用できます。実店舗で使う場合は、対応するリアルカードやスマートフォンのタッチ決済など、カードの種類と端末環境によって利用条件が異なります。ただし、Visa加盟店であっても、ホテルのデポジット、ガソリンスタンド、一部の定期購入などでは利用できない、または一時的に多めの残高が必要な場合があります。
Kyashの利用に手数料はかかりますか?
Kyashは基本的に無料で始められるサービスですが、カードの種類、発行や再発行、チャージ方法、出金、海外利用などによって手数料が発生する場合があります。また、サービス内容や料金体系は更新される可能性があります。登録前には公式アプリや公式サイトで、希望するカードの発行費用、チャージ手数料、利用限度額を確認しておくと安心です。
Kyashを利用する際の安全性や注意点は何ですか?
アプリからカード情報を管理でき、利用通知や利用履歴を確認しやすい点はKyashの便利なところです。不正利用が疑われる場合にカードを一時停止できる機能もありますが、ログイン情報や認証コードを他人に教えてはいけません。スマートフォンの紛失に備えて画面ロックを設定し、身に覚えのない決済を見つけたときは、すぐにカード停止とサポートへの連絡を行ってください。


